Assurance location voiture Islande : gravier, vent et gués, 3 pièges à prévoir
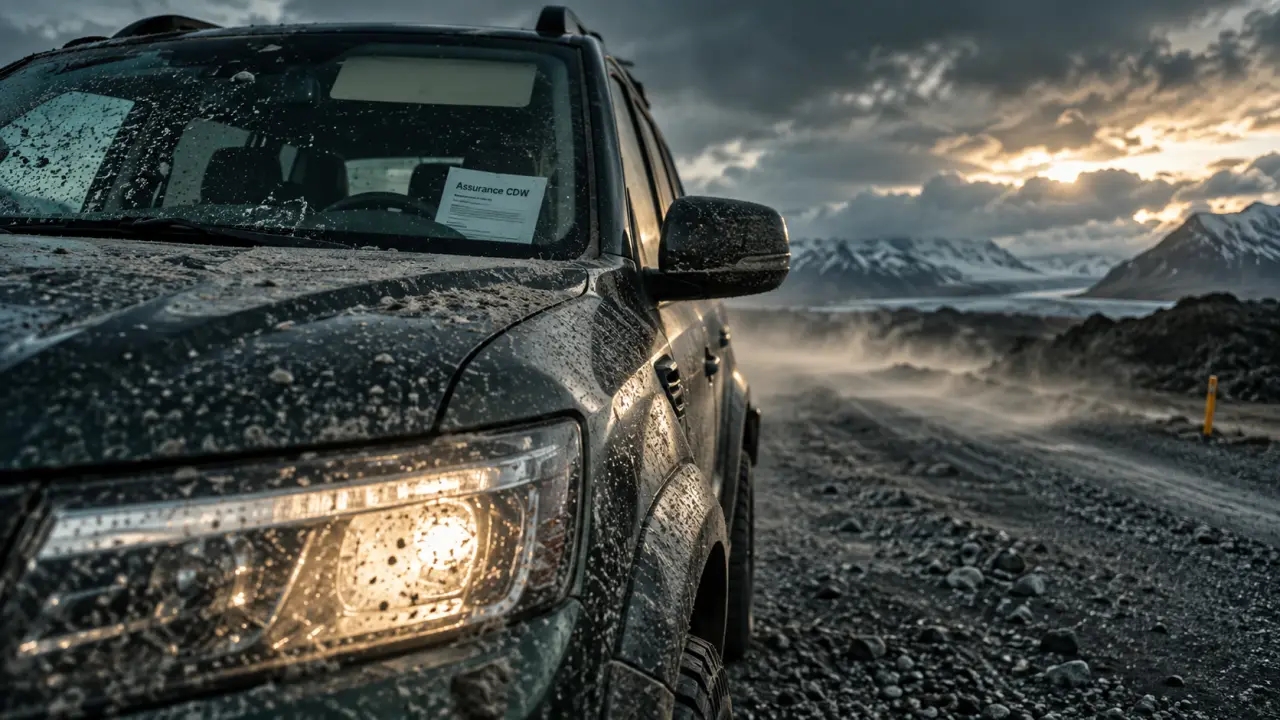
L’assurance location voiture Islande se choisit moins comme une formalité que comme une vraie protection sur la route. Entre les pistes en gravier, les rafales capables d’arracher une portière, les routes F réservées aux 4×4 et les exclusions liées aux gués, le point décisif n’est pas seulement le prix affiché au comptoir. Il faut surtout savoir ce qui peut rester à votre charge si le voyage se complique.
Ce que couvre vraiment l’assurance de base
La plupart des locations incluent une assurance de base contre les dommages, souvent appelée CDW. Elle ne rend pas tous les incidents gratuits : elle limite généralement votre responsabilité à une franchise, c’est-à-dire le montant maximal que vous pouvez payer si le véhicule est endommagé dans les conditions prévues au contrat.
La première vérification consiste donc à lire le montant de cette franchise, puis les exclusions. En Islande, certaines situations reviennent souvent : dégâts au bas de caisse, pneus, jantes, pare-brise, rétroviseurs, portières abîmées par le vent, conduite hors route ou traversée de rivière. Ces points peuvent rester exclus même avec une assurance renforcée.
CDW, SCDW, GP, SAAP : les sigles à comprendre avant de signer
La SCDW réduit généralement la franchise de la CDW. La GP, ou protection gravier, vise les impacts causés par les projections de cailloux, notamment sur les routes secondaires et les portions non goudronnées. La SAAP concerne les dommages liés au sable et aux cendres, plus pertinents dans certaines zones exposées du sud et du sud-est. La protection vol existe aussi, mais elle est rarement le risque qui inquiète le plus lors d’un road trip islandais.
| Protection | Utilité principale | Point à vérifier |
|---|---|---|
| CDW | Réduit votre responsabilité en cas de dommage | Montant de la franchise |
| SCDW | Diminue encore la franchise | Exclusions inchangées ou non |
| GP | Protège contre les projections de gravier | Pare-brise, phares, carrosserie |
| SAAP | Couvre sable et cendres selon contrat | Zones et conditions couvertes |
Les risques islandais qui changent le choix de l’assurance
L’Islande n’a pas les mêmes risques qu’une destination urbaine européenne. Sur la route circulaire, vous pouvez alterner bitume impeccable, bourrasques latérales, ponts à voie unique, chaussées humides et parkings de sites naturels couverts de gravillons. Dès que vous sortez des grands axes, la probabilité d’impacts augmente.
Le gravier : le petit dommage qui coûte vite cher
La protection gravier mérite une vraie attention si votre itinéraire inclut des fjords, des péninsules, des routes secondaires ou des parkings isolés. Un simple croisement avec un véhicule trop rapide peut projeter des cailloux sur le pare-brise ou les phares. Même sans accident, ces marques peuvent être facturées au retour si elles entrent dans les dommages constatés.
Le vent : l’oubli classique au moment de récupérer les clés
Le vent islandais surprend souvent les conducteurs habitués aux routes françaises. Sur un parking de cascade, près d’une plage ou dans une zone dégagée, une portière mal tenue peut partir violemment. Beaucoup de contrats traitent ce dommage à part ou l’excluent. Le bon réflexe est simple : ouvrir une porte à la fois, la tenir fermement et prévenir les passagers avant chaque arrêt exposé.
Avant de choisir votre niveau d’assurance, évaluez votre itinéraire comme vous le feriez avant une longue journée de route : pas seulement la distance totale, mais le rythme réel de vos étapes. Un programme avec cinq arrêts photo, deux pistes de gravier, une météo changeante et une arrivée tardive fatigue davantage qu’une étape courte sur bitume. Plus le rythme est haché, plus les manœuvres, ouvertures de portes, croisements et stationnements se multiplient. C’est souvent dans ces micro-moments, et non sur la grande ligne droite, que naissent les petits dommages.
4×4, routes F et gués : l’assurance ne remplace pas l’autorisation
En Islande, louer un 4×4 ne donne pas automatiquement le droit d’aller partout sans conséquence. Les routes F, ouvertes selon la saison et les conditions, exigent un véhicule autorisé par le loueur. Si vous empruntez une route interdite à votre catégorie de voiture, l’assurance peut devenir inopérante.
Les traversées de rivière restent un cas à part
Les gués sont l’un des points les plus sensibles. Même avec un 4×4, les dommages liés à l’eau, au moteur ou à une mauvaise traversée sont très souvent exclus. Si votre voyage prévoit les Hautes Terres, ne vous contentez pas d’un pack d’assurance rassurant sur le papier : demandez explicitement ce qui se passe en cas de passage de rivière, de remorquage et d’immobilisation du véhicule.
Pour un premier road trip centré sur la route circulaire, une voiture classique peut suffire selon la saison et les étapes prévues. Pour les Hautes Terres, certaines pistes reculées ou un itinéraire plus ambitieux, le choix du véhicule et l’autorisation contractuelle comptent autant que l’assurance.
Carte bancaire, assurance du loueur ou assurance externe : quel choix raisonnable ?
Les cartes bancaires premium peuvent inclure une couverture location de voiture, mais elles demandent souvent de payer l’intégralité de la location avec la carte concernée et de respecter des conditions précises. Elles fonctionnent fréquemment par remboursement après dossier, tandis que le loueur peut bloquer ou prélever la franchise immédiatement.
L’assurance proposée par le loueur coûte souvent plus cher, mais elle a l’avantage d’être directement reconnue au comptoir. Une assurance externe peut réduire le budget, à condition de bien comprendre le mécanisme : vous payez d’abord le dommage au loueur, puis vous demandez un remboursement selon les garanties prévues.
Pour un itinéraire simple sur route circulaire, la CDW incluse, une franchise acceptable et une protection gravier peuvent suffire selon votre tolérance au risque. Pour un voyage avec de nombreuses routes secondaires, la GP devient nettement plus pertinente. Pour un départ hors été ou une zone exposée, regardez attentivement les garanties liées au vent, au sable, aux cendres et à l’assistance. Pour les Hautes Terres, la priorité reste le véhicule autorisé, les exclusions de gués et les conditions de remorquage.
Les vérifications à faire avant de quitter l’agence
Le meilleur contrat ne remplace pas un état des lieux rigoureux. Prenez des photos nettes de chaque côté du véhicule, des jantes, du pare-brise, du toit, des rétroviseurs et de l’intérieur. Filmez rapidement le tour complet si la lumière est mauvaise. Signalez immédiatement toute rayure, impact ou élément manquant.
Demandez aussi le numéro d’assistance, la procédure en cas de crevaison, les règles de conduite sur gravier et la politique de carburant. En cas de doute, faites écrire la réponse sur le contrat ou dans un message du loueur. En Islande, une bonne assurance location voiture se résume rarement à cocher toutes les cases : c’est l’accord clair entre votre itinéraire, votre véhicule et les risques que vous acceptez réellement de garder à votre charge.

- Islande : 1 500 à 2 500 € pour 10 jours, le budget réel d’un road trip - 7 octobre 2026
- Quand partir en Islande : été lumineux ou hiver boréal ? - 6 octobre 2026
- Liste voyage Islande : rester au sec sans emporter toute sa maison - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Auto road trip en Islande : 5 choix qui changent vraiment le voyage
 Location de camping-car en Islande : quels prix, quelles assurances et quelles routes F vérifier ?
 Road trip 4×4 en Islande : pistes F, gués et erreurs qui coûtent cher
 4×4 aménagé en Islande : liberté totale ou galère sur piste F ?